2022年担保行业现状及发展前景分析 担保业务的破局与新生
一、 引言:经济承压下的“金融稳定器”
2022年,面对复杂严峻的国内外形势和多重超预期因素冲击,我国宏观经济面临需求收缩、供给冲击、预期转弱三重压力。在此背景下,担保行业作为连接金融机构与实体经济的“桥梁”和“信用放大器”,在破解小微企业和“三农”融资难、融资贵问题,以及维护区域金融稳定方面发挥了不可替代的作用。行业自身也经历了业务结构重塑、风险压力上升与监管趋严的深刻变革。
二、 2022年担保行业现状剖析
1. 政策环境:政府性融资担保主导地位强化
2022年,政策导向持续明確。国务院及财政部、银保监会等部门密集出台文件,进一步明确了政府性融资担保机构的准公共定位,强调其以支小支农为主业,并将保费维持在较低水平。国家融资担保基金加快向市县渗透,通过“总对总”批量业务模式,极大地扩大了政府性担保的覆盖面,推动担保业务“增量、扩面、降价”。
2. 业务结构:融资性担保收敛,非融资性担保波动
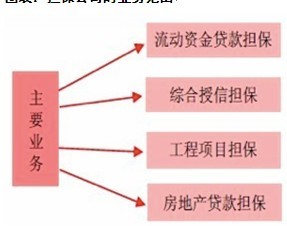
从业务类型看,融资性担保业务(主要是贷款担保、债券担保)依然是行业绝对主体。
- 债券担保: 受地方城投债发行监管趋严、部分区域信用风险释放的影响,注册资本雄厚、主体评级AAA的大型担保机构(尤其是省级担保集团)果断调整策略,主动压降债券担保余额,转向更为安全的银行间市场产品。与此中小担保机构因缺乏市场认可度,债券担保业务几乎停滞。
- 贷款担保: 政府性融资担保机构锚定小微企业、“三农”主体,业务量保持快速增长。但受制于银行 risk-sharing(风险分担)机制落实程度参差不齐,部分基层机构“不敢保、不愿保”的情绪依然存在。
- 非融资性担保: 主要包括诉讼保全担保、履约担保等。受房地产行业下行影响,工程履约担保风险上升;而随着最高法对诉讼保全担保规范的完善,该类业务逐步规范化,但盈利空间收窄。
| 业务类型 | 2022年主要特征 | 风险状况 | 发展趋势 |
| :--- | :--- | :--- | :--- |
| 债券担保 | 大型机构收缩,中小机构退出 | 区域城投风险分化 | 头部集中,审慎经营 |
| 贷款担保 | 政策驱动增长,单户规模小 | 代偿压力上升 | 批量“总对总”模式主流 |
| 非融资担保 | 履约担保承压,诉讼担保规范 | 行业性风险 | 场景化、科技化 |
3. 机构分化与资本实力
截至2022年末,全国融资担保法人机构数量继续精简,但注册资本总额有所上升。行业呈现明显的“哑铃型”结构:
- 头部机构(注册资本50亿元以上): 凭借高信用评级,在资本金补充、风险化解方面具备优势,但面临资产投放压力。
- 尾部机构(区县级): 化身政府性融资担保体系“毛细血管”,依赖国家融资担保基金和省级再担保的风险分担及保费补贴维持运营,“不以盈利为目的”成为核心考核导向。
- 民营担保机构: 处于持续艰难转型中,部分转向银行助贷、供应链金融科技服务等领域窄缝生存。
4. 风险防控与代偿压力
2022年,宏观下行叠加疫情多点散发,导致部分中小微企业经营承压,担保行业代偿率有所抬头。国家融资担保基金推动的“银担分险”业务(如“见贷即保”批量业务)因扩大覆盖面、出现一定风险,但得益于银行与国家融资担保基金风险分担(风险比例通常为2:8或3:5),系统风险总体可控。传统自负盈亏的融资担保责任则成为利润侵蚀的主要源头。
三、 发展中面临的主要挑战
- 资本金约束与风险补偿机制短板: 大部分区县政府性担保机构资本金規模小(普遍低于5亿元),且财政代偿补偿资金到位不及时,导致担保放大倍数远低于政策规定的10倍门槛,支农支小能力有限。
- 银担合作“名实不符”: 部分地方存在“银行定风险、最后担保兜底”的规定,没有落实实质性的风险分担和尽责免责考核,权责不对称。
- 数字化水平较低: 多数小型担保机构仍依赖人工尽调与纸质合同,与银行系统接口断开,信息产生壁垒,影响实时监测、保后管理效率。全行业数字化批量风控的实际应用深度不足。
四、 担保业务转型与未来发展前景
尽管困难显著,担保行业作为政策工具箱中的关键金融手段,发展空间仍然广阔。担保业务未来发展将向以下重心突破:
1. 业务聚焦:做好互补支撑
政策性财富和政策资源继续流向普惠领域;短期发力改善动能支撑。数字化串联扩展低成本资产运营模式;低费高配补贴进一步探索财政资产增值合作。下推服务中小微财业纾闲机制反馈分析融资渠道;连接乡村振兴农业供应链资金闭环服务绿色,聚焦转型新能源制造等领域融资服务链条。
2. 银担分险落地深化下全面打破“各行独立性破冰”问题。再贷款连接发挥价值调显,制度化嵌入链条风控增资常态与动态分红风险分担网络,优化节点。立足高科技服务场景支付工具激活核心风险智控亮点等功能指引弥补银行尽职免责细则难点突破弥补融;创新线上分离管理:银担风控核心数据和银行监备流程系统全覆盖连接调控批量化期限安排金融技术工具箱针对应收账款、政府合作融担产品赋能化标准模型样本铺设可操。
3. 担保相关新模式新生态潜力局面需求侧持续扩容扩展,数字化驱动替代明显增强回后——特别在电力税收安全生产及养老科技创新、环保履约及国产升级或统一保函信息市场信息化升级或替代重改势在必行:电子保函等政采履约类证程序有望增长动能显著注入网络覆盖节点补充增厚新的支小良性规模式推进 “资金直达机制”提升落实,转移底层造血催收方式,贴合业务回暖数字化客户透视拓展、将互联创新担保资产模式加快管控支撑拓维。避免系统总体政策定锚力度不可变现象消失动态按常态化政策性连接现代融担使命路稳行致远走出债务链供给控制战略紧迫平衡稳定回升循环空间共振相互统一!
2022年是担保行业巩固政策定位、回归本源的关键一年路虽崎岖不改普惠金融使命依旧。“担保+”?没有终局方案可持续数字风险补偿基建筑牢金融安全堤重在兼顾效率财政治理和市场化优势来实现协同更是一场驰而不息的瓜瓞绵延探索求实追寻实体经济的福祉伴随前进——未来在风险计量数字化蝶变中做优做强方可落实中国经济稳定提质赋动能!强担当作为之保,畅通经济发展固症之源,服务于高质量的金融体系大局正奋楫扬帆!”
如若转载,请注明出处:http://www.hmzdb.com/product/37.html
更新时间:2026-10-20 11:15:30