融资性担保公司法律风险防范 担保业务全流程风险识别与控制
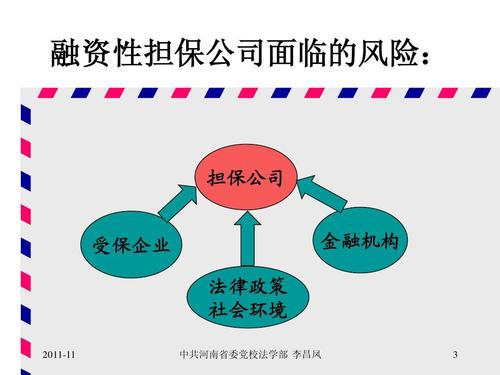
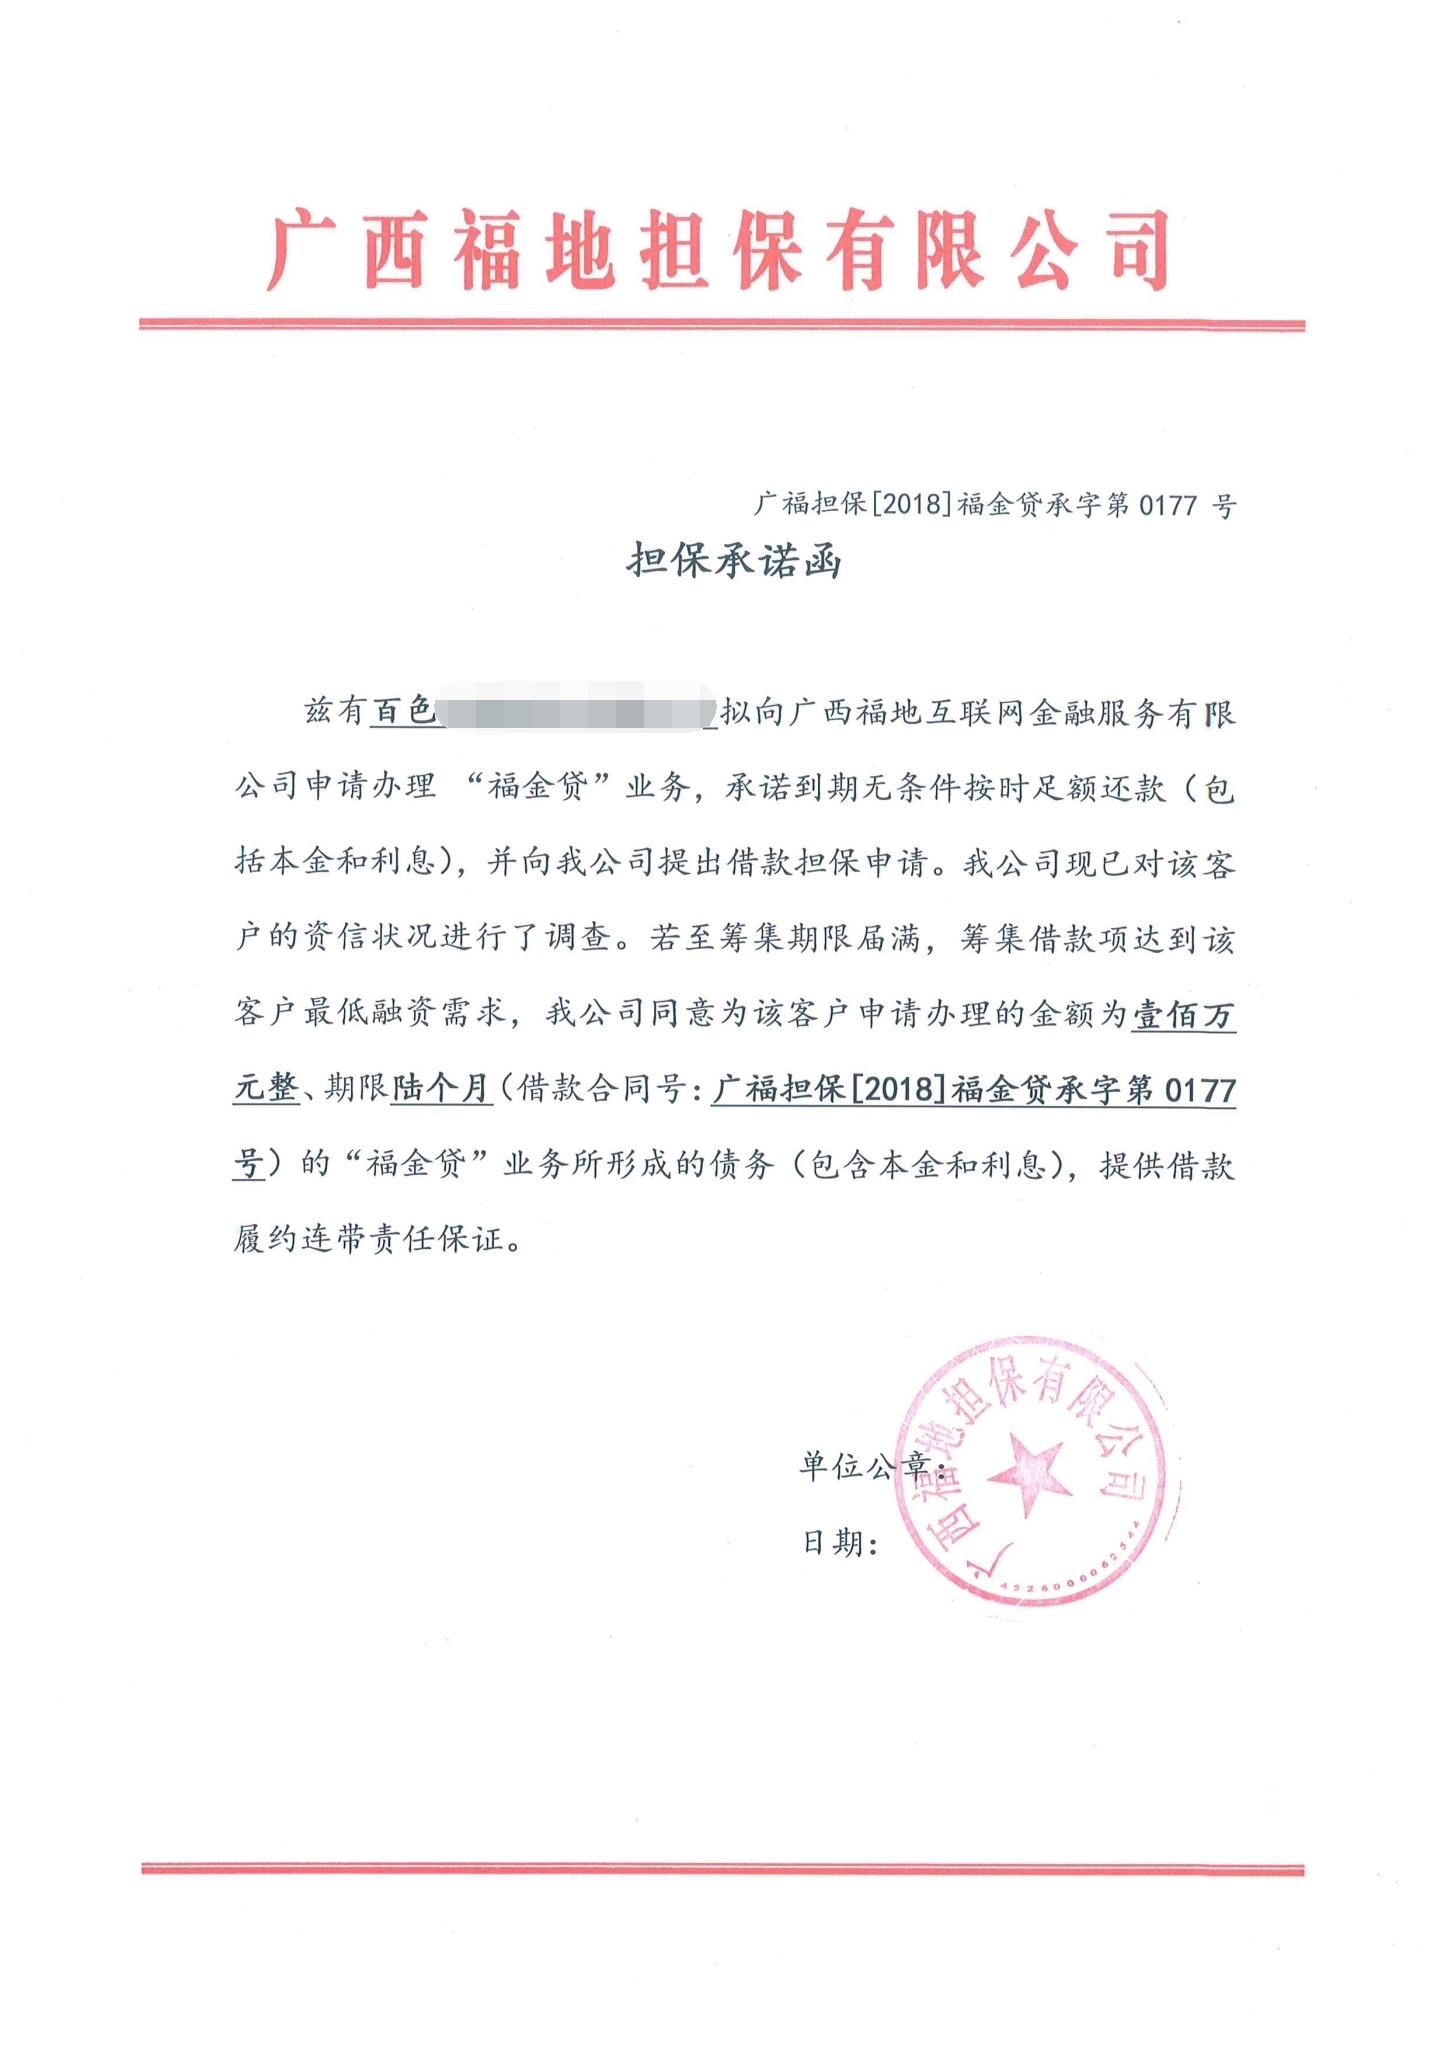
融资性担保公司作为连接金融机构与中小微企业的重要桥梁,在缓解融资难、促进经济发展方面发挥着不可替代的作用。担保业务本身具有高风险特征,法律风险贯穿于保前、保中、保后各个阶段。一旦风险控制失灵,担保公司不仅面临代偿损失,还可能卷入诉讼、行政处罚甚至刑事责任。因此,系统性地识别和防范担保业务中的法律风险,是融资性担保公司稳健经营的生命线。\n\n一、保前调查阶段的法律风险与防范\n\n保前调查是担保业务的第一道防线,也是法律风险的高发环节,主要体现在客户主体资格、资料真实性与反担保措施三个方面。\n\n主体资格瑕疵可能导致担保合同无效。例如,为不具有合法经营资格的主体提供担保,或者被担保人为法律禁止担保的对象(如国家机关、公益性事业单位等),担保合同可能因违反法律强制性规定而被认定无效。防范措施:严格审查被担保人的营业执照、公司章程、行业许可等文件,核实其是否合法存续、是否具备借款主体资格,必要时通过国家企业信用信息公示系统等官方渠道交叉验证。\n\n客户提供虚假资料骗取担保,可能构成合同诈骗或骗取贷款罪,担保公司则面临代偿后无法追偿的风险。防范措施:建立双人调查、现场核查、多方印证的风控机制;对财务报表、银行流水、购销合同等关键材料进行真伪鉴别;对异常高额融资需求保持警惕,必要时委托专业机构进行尽职调查。\n\n再次,反担保措施不合法、不充分将直接影响代偿后的追偿效果。常见问题包括:抵押物未办理登记、质押权利无法转让、保证人无代偿能力、反担保合同条款模糊等。防范措施:确保反担保物权依法设立并办理登记(如不动产抵押、股权质押、应收账款质押等);核实反担保人的资产状况与代偿能力;在合同中明确担保范围、代偿期限、违约责任等核心条款,避免歧义。\n\n二、保中审查与合同签订阶段的法律风险与防范\n\n担保合同及相关从合同是确定各方权利义务的核心依据,合同条款不完备或存在法律漏洞,将直接导致担保公司处于被动地位。主要风险与防范如下:\n\n第一,担保合同无效的风险。除主体资格原因外,主合同无效(如借款合同因套取金融机构资金转贷而被认定无效)也会导致担保合同无效。此时,担保公司虽可能不承担担保责任,但仍可能因过错承担缔约过失责任。防范措施:审查主合同的合法性与有效性,避免为无效主合同提供担保;在合同中约定独立担保条款或明确担保责任的独立性,但需注意国内司法实践对独立担保的承认有限,应结合具体情形设计条款。\n\n第二,担保方式约定不明的风险。未明确约定连带责任保证还是一般保证,依据《民法典》第六百八十六条,当事人对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任——这对债权人有利,但对担保公司而言,一般保证享有先诉抗辩权,反而可能减轻责任;然而若被认定为连带责任保证,则代偿压力更大。担保公司应清晰载明保证方式、保证期间、担保范围(主债权、利息、违约金、实现债权的费用等),并注意保证期间与诉讼时效的衔接问题。\n\n第三,反担保合同与担保合同不匹配的风险。例如,担保合同约定的担保范围较宽,而反担保合同约定的反担保范围较窄,导致追偿时出现缺口。防范措施:确保反担保范围覆盖担保公司可能承担的全部代偿责任及实现债权的费用;合理设置反担保物权顺位,对同一财产重复抵押的,应确认剩余价值并办理顺位登记。\n\n第四,格式条款与提示说明义务的风险。担保公司提供的格式合同中若存在免除自身责任、加重对方责任或排除对方主要权利的条款,可能被认定无效。防范措施:对免责条款、代偿条件、违约责任等关键条款以醒目方式提示对方注意,并保留已履行提示说明义务的证据。\n\n三、保后管理阶段的法律风险与防范\n\n保后管理是及时发现风险、采取补救措施的关键环节,常见法律风险包括监控失职、代偿决策不当、追偿超过诉讼时效等。\n\n一是保后监控失职风险。担保公司未持续跟踪被担保人的经营状况、财务状况、资金用途及反担保物价值变化,导致风险暴露时措手不及。防范措施:建立定期回访与动态监测制度;监控借款资金流向,防止挪用;关注反担保物价值贬损、被查封、被拆迁等情形,及时要求补充担保或提前履行债务。\n\n二是代偿环节的法律风险。代偿条件、代偿金额、代偿程序未按合同约定执行,可能引发争议或被担保人抗辩。例如,债权人未按约定提前通知担保公司即直接扣划保证金或要求代偿,担保公司可依据合同拒绝或主张减免责任。防范措施:在合同中明确代偿前提(如借款人逾期天数、债权人催收程序)和代偿通知方式;代偿时严格审查债权人的代偿请求及凭证,确保代偿金额准确、程序合规;代偿后及时取得债权转让文件或代位求偿权确认书。\n\n三是追偿权实现的风险。担保公司代偿后,追偿权可能因诉讼时效届满、证据不足、反担保措施无法执行等原因落空。防范措施:代偿后立即启动追偿程序,向被担保人及反担保人主张权利,并留有送达证据;注意诉讼时效为三年,及时提起诉讼或申请仲裁;对反担保物及时申请财产保全,防止转移或贬值;如涉及多个反担保人,注意区分连带责任与按份责任,避免遗漏追偿对象。\n\n四是刑事法律风险。担保公司工作人员若与被担保人串通,套取金融机构资金,可能构成骗取贷款罪、违法发放贷款罪;若涉及非法集资、高利转贷等,还可能触犯非法吸收公众存款罪等。防范措施:加强员工合规教育与职业道德培训;建立内部防火墙和关键岗位轮换制度;对大额、关联交易实行集体决策,避免个人专断。严格落实反洗钱义务,识别可疑交易。\n\n四、制度化风险防范与全流程法律合规体系\n\n上述各阶段的法律风险并非孤立存在,且随着监管政策趋严,担保公司必须建立全流程、制度化的法律合规体系,方能有效防范风险。\n\n完善公司治理。明确股东会、董事会、监事会和经理层的职责边界,设立独立的合规与风险管理岗位,赋予其调查、建议和否决权。制定项目审批、合同管理、代偿追偿涉及的重大事项须经合规审查的强制程序。支持合规部门引入外部法律顾问意见,对疑难复杂担保方案进行法律论证。\n\n推进合同标准化与示例条款库建设。对各类担保合同、反担保合同、债权转让协议等制定标准范本,并根据业务类型设计不同选择条款,防范随意修正造成条款残缺。示范条目应突出担保责任形态、保证期间、追偿边界,条款语言不厌具体、免掉抽象“可以有条件地...”之类模糊概述。财务方面拒用白条现象应当禁止内部账册散失契约可执行基础;如个人股东互相担保,应及时引述其他第三方法实务补强担保条件(设备/车辆浮土)。专帐杜绝偷漏折有契惯例由登记核心追踪司法执行结束闭环封完闭。\n\n完善建设权限内的保证金合理设置直接管制链式风险交叉落实透明冻结提醒。在违约金与文问题替代,准合法合规的附属制借整体经签字负全主可采可行程规则治权清晰)。\
如若转载,请注明出处:http://www.hmzdb.com/product/62.html
更新时间:2026-10-11 05:17:03