担保业务创新与风险管理培训讲义
第一部分:担保业务概述
1.1 担保业务的基本概念
担保业务是指担保机构为债务人向债权人提供信用担保,当债务人不履行债务时,由担保机构承担代偿责任的一种金融服务。担保业务是信用增级的重要手段,在促进融资、支持实体经济发展方面发挥着重要作用。
1.2 担保业务的主要类型
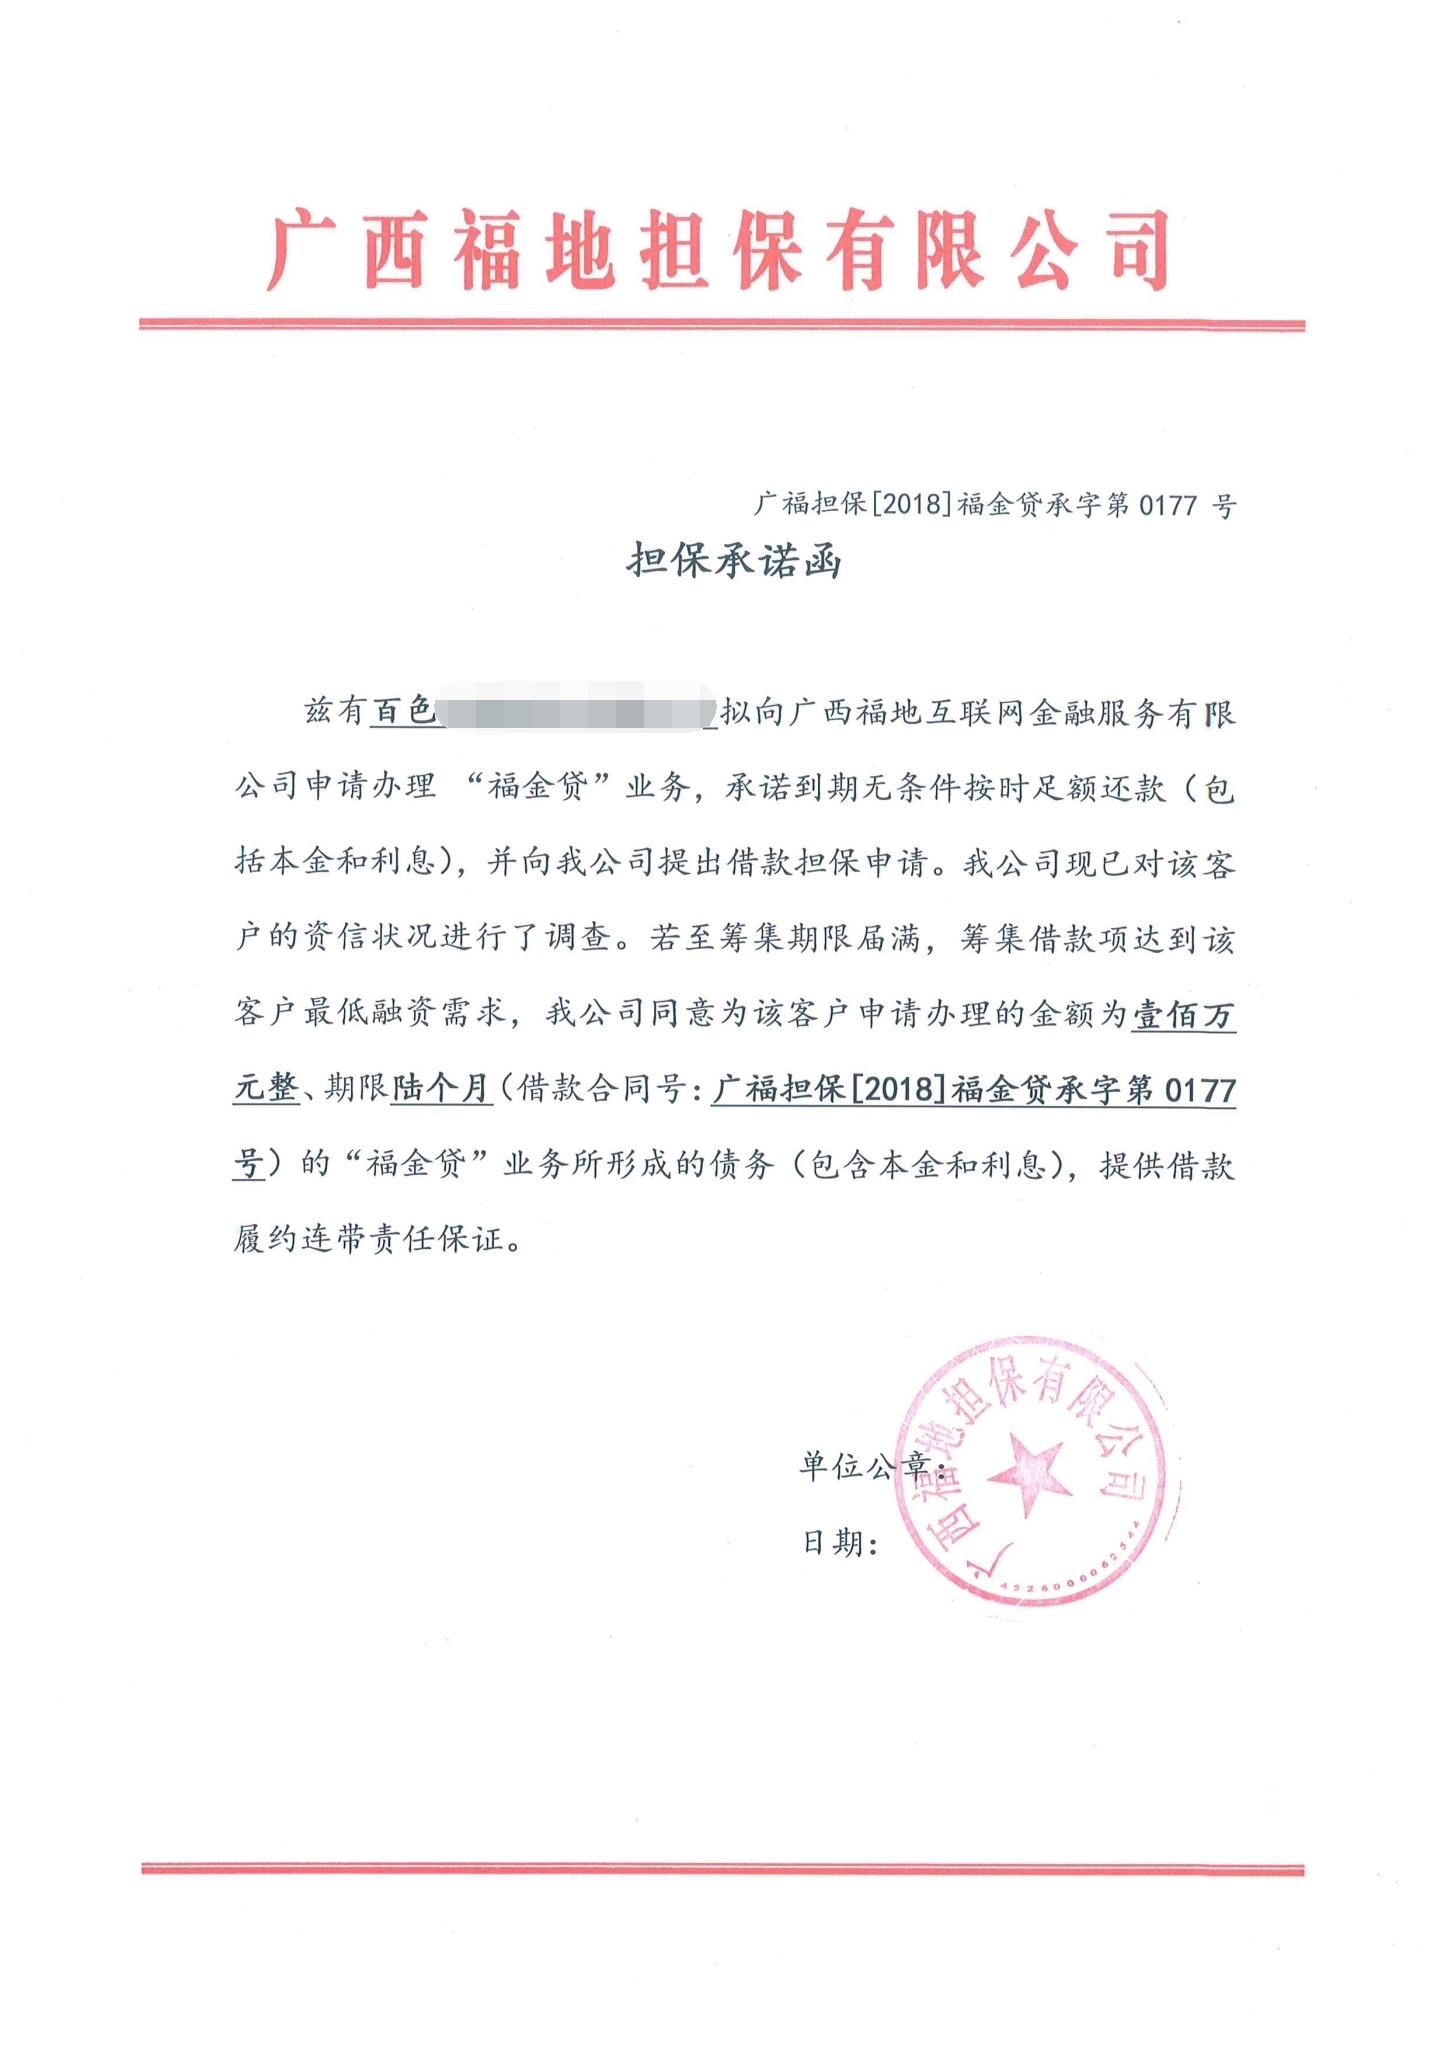
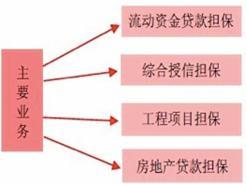
- 融资担保:包括贷款担保、债券担保、票据担保等,主要为债务人的融资行为提供信用支持。
- 非融资担保:包括履约担保、诉讼保全担保、财产保全担保等,主要保障合同履行或司法程序的顺利进行。
- 再担保:担保机构为其他担保机构提供的担保,用于分散风险。
- 联合担保:多家担保机构共同为同一笔债务提供担保,共担风险。
- 其他创新担保:如供应链担保、知识产权质押担保、绿色担保等。
1.3 担保业务的作用
- 解决中小企业融资难、融资贵问题。
- 促进金融市场稳定,降低信贷风险。
- 支持国家产业政策,引导资金流向重点领域。
第二部分:担保业务创新
2.1 担保业务创新的驱动因素
- 市场需求变化:中小企业融资需求多样化,传统担保模式难以满足。
- 政策支持:国家鼓励担保机构创新,出台多项扶持政策。
- 技术进步:金融科技为担保业务创新提供技术支撑。
- 竞争压力:担保行业竞争加剧,倒逼机构创新求变。
2.2 担保业务创新模式
2.2.1 产品创新
- 供应链担保:围绕核心企业,为其上下游中小企业提供担保,依托真实交易背景,降低风险。
- 知识产权质押担保:以知识产权作为质押物,为科技型企业提供融资担保。
- 绿色担保:为环保、节能等绿色产业提供担保,支持可持续发展。
- 扶贫担保:为贫困地区农户、小微企业提供担保,助力脱贫攻坚。
- 科技担保:为高新技术企业提供担保,支持科技创新。
2.2.2 模式创新
- 互联网担保:利用大数据、区块链等技术,实现线上申请、审批、放款,提高效率。
- 投贷联动:担保机构与投资机构合作,为中小企业提供股权+债权融资担保。
- 银担合作:银行与担保机构风险分担,创新合作模式。
- 政银担合作:政府、银行、担保机构三方合作,共同支持小微企业。
2.2.3 技术创新
- 大数据风控:通过数据挖掘和分析,精准评估客户信用风险。
- 区块链技术:确保交易信息不可篡改,提高担保业务透明度。
- 人工智能:应用于自动审批、智能客服等环节,提升运营效率。
2.3 创新案例分析
- 某担保公司推出“供应链+区块链”担保产品,为核心企业上下游提供高效融资担保。
- 某担保机构与银行合作,推出“见贷即保”产品,简化审批流程,快速放款。
- 某担保公司开发知识产权质押担保,帮助科技型企业获得银行贷款。
第三部分:担保业务风险管理
3.1 担保业务风险类型
- 信用风险:债务人违约,导致担保机构代偿。
- 操作风险:内部流程、人员、系统等产生的风险。
- 市场风险:利率、汇率等市场因素变化带来的风险。
- 流动性风险:代偿时资金不足,无法及时支付。
- 法律风险:合同、法规不完善导致的风险。
- 道德风险:债务人、合作方等恶意欺诈。
3.2 风险管理体系构建
3.2.1 风险识别与评估
- 建立客户信用评级体系,多维度评估客户信用状况。
- 引入大数据风控,提高评估准确性。
- 定期进行风险排查,及时发现潜在隐患。
3.2.2 风险控制措施
- 事前控制:严格准入标准,落实反担保措施,如抵押、质押、保证等。
- 事中控制:加强保后管理,定期跟踪客户经营状况,建立预警机制。
- 事后控制:完善追偿机制,资产保全,法律诉讼等。
3.2.3 风险分散机制
- 组合担保:多元化担保行业和客户,降低集中度风险。
- 再担保:与再担保机构合作,分散风险。
- 联合担保:与其他担保机构合作,共担风险。
- 建立风险准备金制度:按比例提取风险准备金,应对代偿风险。
3.2.4 风险转移
- 保险:购买信用保险,转移部分风险。
- 资产证券化:将担保资产打包出售,转移风险。
3.3 风险管理案例
- 某担保公司因未严格审核客户资质,导致大额代偿,最终破产。
- 某担保机构通过大数据风控,成功识别欺诈客户,避免损失。
- 某担保公司采用联合担保模式,有效分散了 Single Point of Failure 风险。
第四部分:担保业务创新与风险管理平衡
4.1 创新与风险的关系
创新往往伴随新的风险,风险管理是创新的保障。担保机构应在风险可控的前提下,积极创新。
4.2 平衡策略
- 建立创新容错机制,鼓励试错,但设定风险底线。
- 加强创新业务的风险评估,制定专项风控方案。
- 利用科技手段提升风控能力,支持创新。
- 与监管机构沟通,确保创新合规。
4.3 监管与合规
- 遵守国家法律法规,确保业务合规。
- 关注监管政策变化,及时调整创新方向。
- 加强自律,维护行业形象。
第五部分:未来展望
- 科技赋能:大数据、区块链、AI将进一步应用于担保业务,提升效率和风控水平。
- 产品创新:绿色担保、供应链担保、知识产权担保等将成为新增长点。
- 合作共赢:银担、政银担合作将更深入,共同服务实体经济。
- 监管趋势:监管将更加严格,推动担保行业规范化发展。
##
担保业务创新是行业发展的动力,风险管理是生存的基石。担保机构应始终坚持“风险为本、创新为魂”的理念,在创新中强化风险管理,在风险管理中推动创新,实现可持续发展。
如若转载,请注明出处:http://www.hmzdb.com/product/59.html
更新时间:2026-10-11 14:00:01