58金融被疑开展无抵押首付贷业务,仍为爆雷机构“团贷网”导流担保引风险争议
有媒体和业内人士爆料称,58同城旗下的金融业务板块——58金融,疑似通过多种渠道变相开展无抵押“首付贷”业务,并仍在为已爆雷的P2P平台“团贷网”相关资产提供导流与担保服务。这一消息迅速引发市场对58金融合规性及风控能力的关注。
疑似“首付贷”重出江湖
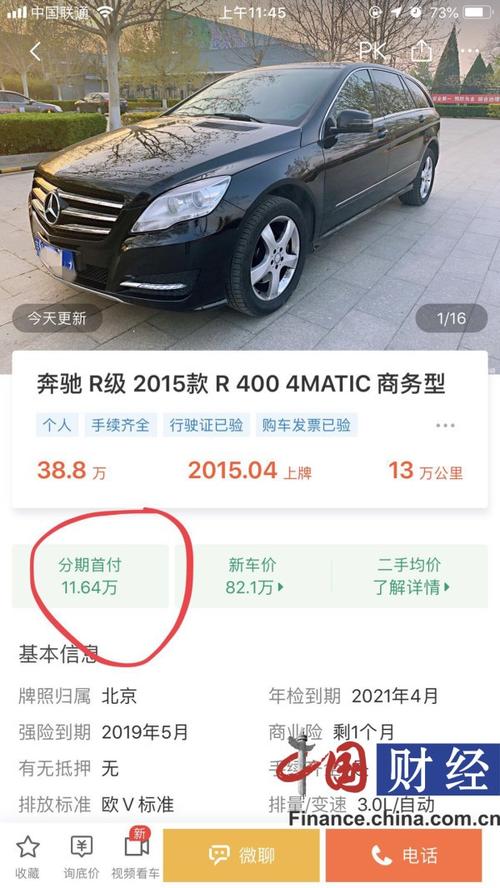
据调查,58金融旗下部分贷款产品在宣传中标注“无抵押、纯信用、最高可贷30万元”,并可选择用于“购房首付”“装修”“购车”等用途。尽管监管层早已明令禁止“首付贷”类产品,要求消费贷、经营贷等资金不得违规流入房地产市场,但58金融通过合作小额贷款公司或助贷机构,以“消费分期”“大额信用贷”等名义,向购房者提供首付资金缺口。多位用户反馈,在58金融App上申请贷款时,并未被严格核查资金用途,只需填写“装修”或“教育”等虚假用途,即可获得资金,部分资金实际被用于凑齐购房首付款。
业内人士指出,此类“无抵押首付贷”不仅放大了居民杠杆,还可能绕过房地产调控政策,增加银行体系风险。若房价波动或借款人还款能力下降,极易形成系统性金融风险隐患。
仍为“团贷网”导流并涉足担保业务
更令人担忧的是,58金融目前仍与已爆雷的“团贷网”存在隐秘关联。团贷网于2019年因非法吸收公众存款被立案侦查,实控人唐军等人被采取强制措施,平台至今仍在清算中。58金融并未完全切断与其的业务导流。记者发现,在58金融的部分贷款页面,存在跳转至“团贷网”关联资产端或由其合作担保公司提供增信的借款标的。这些标的往往由第三方担保公司进行“本息保障”,但担保方的资质、代偿能力与关联关系并不透明。
天眼查等公开信息显示,58金融曾与团贷网母公司派生科技及多家关联担保机构有过合作协议。爆雷后,部分导流链接虽然被下架,但仍有技术缓存和分销渠道在继续运营,导致部分不明真相的用户误投。有法律人士指出,若58金融在团贷网爆雷后仍为其提供导流、担保或技术接口,可能涉嫌违反《网络借贷信息中介机构业务活动管理暂行办法》及非法集资相关法规,需要承担相应连带责任。
58金融的风控与合规困境
作为58同城生态内的金融服务平台,58金融定位为“场景化金融科技服务”,覆盖信贷、理财、保险等板块。但其近几年频繁踩雷:除了团贷网,还涉及多起用户投诉利率过高、暴力催收、捆绑担保费等问题。在黑猫投诉平台上,关于58金融“高于法定利率”“莫名担保费”“首付贷诱导”的投诉多达上千条。
分析认为,38金融急于流量变现,风控制度形同虚设,贷前审查流于形式,贷后资金流向无追踪,这就给“无抵押首付贷”和“爆雷平台导流”提供了空间。2023年以来,监管部门多次强调要严控信贷资金违规流入楼市,并对助贷机构与问题平台的历史合作进行排查。若58金融未能及时整改,可能面临合计或刑事调查。
各方回应与后续影响
记者尝试联系58金融公关部门,截至发稿时未获正式答复。58同城客服仅表示“平台会不断优化产品合规性”。而团贷网出借人则呼吁监管部门彻查58金融在此过程中的引流和担保责任。
与此北京、上海等地金融监管局内部人士向记者透露,已注意到相关线索,或将在近期对58金融开展专项检查。若查实其开展首付贷、为爆雷平台导流担保等行为,可能面临高额罚款、业务暂停乃至吊销牌照的处罚。
无论结果如何,58金融此次被疑事件再次为所有互联网平台敲响警钟:金融业务不是流量游戏,合规底线一旦失守,用户与平台的“双输”恐难以避免。
如若转载,请注明出处:http://www.hmzdb.com/product/34.html
更新时间:2026-10-18 12:36:33